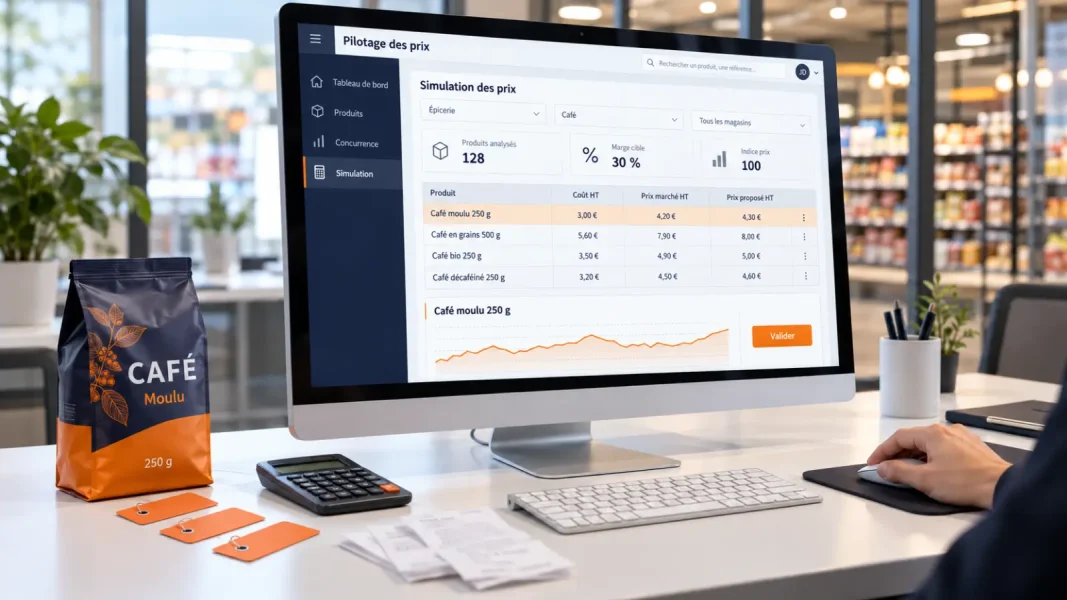

Die Preisgestaltung bedeutet nicht einfach nur, eine Marge auf die Kosten aufzuschlagen. Die eigentliche Herausforderung besteht darin, zu ermitteln, Welcher Preis ermöglicht es, das angestrebte Ziel zu erreichen, ohne die Rentabilität, die Marktposition oder die Wertwahrnehmung zu beeinträchtigen?
Ein und dasselbe Produkt kann somit je nach gewählter Methode zu sehr unterschiedlichen Preisen führen. Ein kostenorientierter Ansatz sichert zwar eine bestimmte Gewinnspanne, kann jedoch die Marktrealität außer Acht lassen. Ein am Wettbewerb orientierter Preis schützt die relative Marktposition, birgt jedoch das Risiko, Akteuren zu folgen, deren Wirtschaftlichkeit sich von der eigenen unterscheidet. Ein auf der Nachfrage und dem wahrgenommenen Wert basierender Ansatz zielt darauf ab, den Betrag zu ermitteln, den der Kunde tatsächlich zu zahlen bereit ist, erfordert jedoch ein tieferes Verständnis seiner Abwägungen.
Genau darin liegt die Schwierigkeit der Preisgestaltung : Es gibt keine Methode, die in allen Situationen optimal ist. Die wichtigsten Ansätze – Kosten, Wettbewerb und Nachfrage – basieren auf unterschiedlichen Logiken und müssen häufig miteinander kombiniert werden. Die Analyse des wahrgenommenen Werts und des psychologischen Preises ermöglicht es insbesondere, ein tieferes Verständnis der Zahlungsbereitschaft zu erlangen.
Für einen Händler ist die Auswahl noch strategischer. Ein stark vergleichbares Produkt, ein Lockartikel, eine Eigenmarke im Niedrigpreissegment oder ein Premium-Sortiment lassen sich nicht nach denselben Regeln steuern. Ihre Rolle im Sortiment, ihre Preiselastizität, ihr Vergleichsniveau und ihr Beitrag zur Marge beeinflussen unmittelbar die Logik der Preisgestaltung.
Die Beherrschung der verschiedenen Methoden, ihrer Berechnungen und vor allem ihrer Grenzen ermöglicht es somit, über die bloße Frage hinauszugehen „Welchen Preis soll man festlegen?“ und eine entscheidendere Frage zu beantworten: „Welche Methode sollte in dieser Situation als Grundlage für die Preisentscheidung dienen?“
Was sind die wichtigsten Methoden zur Festlegung eines Verkaufspreises?
Den Verkaufspreis auf der Grundlage der Kosten festlegen
Bei der kostenorientierten Methode geht man von einer wirtschaftlichen Grundlage aus und rechnet dann eine Marge hinzu. Sie beantwortet eine konkrete Frage: Zu welchem Preis muss verkauft werden, um die angestrebte Marge zu erzielen?
Die richtige Berechnungsgrundlage ermitteln
Der Kaufpreis deckt nicht immer alle mit dem Verkauf eines Produkts verbundenen Kosten ab. Auch Transport, Lagerung, Auftragsabwicklung oder Vertrieb können die Wirtschaftlichkeit beeinträchtigen.
Die Selbstkosten sollen alle dem Produkt zugeordneten Aufwendungen berücksichtigen, von der Beschaffung oder Herstellung bis hin zum Vertrieb. Bei ihrer Berechnung können variable Kosten, die sich je nach Geschäftsvolumen ändern, sowie ein Anteil an den Fixkosten einbezogen werden.
Die gewählte Berechnungsgrundlage verändert somit die Aussagekraft des Ergebnisses. Eine auf den Einkaufskosten berechnete Marge muss noch dazu beitragen, die übrigen Kosten des Unternehmens zu decken. Ein Überschuss, der unter Berücksichtigung der Vollkosten berechnet wird, misst nicht dasselbe.
Den Verkaufspreis anhand einer Gewinnspanne berechnen
Im Handel entspricht die Handelsspanne der Differenz zwischen dem Verkaufspreis ohne Steuern und den Anschaffungskosten ohne Steuern der verkauften Waren.
Die Margenquote setzt diese Marge ins Verhältnis zu den Anschaffungskosten:
Marge = (Handelsspanne ÷ Einkaufskosten ohne MwSt.) × 100
So berechnen Sie den Verkaufspreis anhand einer Zielmarge:
Verkaufspreis ohne MwSt. = Einkaufspreis ohne MwSt. × (1 + Gewinnspanne)
Nehmen wir ein vereinfachtes Beispiel: Ein Händler kauft einen Artikel zu einem Einkaufspreis von 20 € ohne MwSt. ein und strebt eine Gewinnspanne von 30 % an. Der sich daraus ergebende Preis beträgt 26 € zzgl. MwSt., was einer Handelsspanne von 6 € pro verkaufter Einheit entspricht. Dieser Betrag trägt anschließend zur Deckung der übrigen Betriebskosten bei.
Der Prozentsatz muss in der Berechnung als Dezimalzahl angegeben werden: 30 % wird zu 0,30.
Verwenden Sie den Markenaufschlag, ohne ihn mit der Gewinnspanne zu verwechseln
Der Markensatz drückt die Marge als Anteil am Verkaufspreis ohne Mehrwertsteuer aus. Sein Nenner unterscheidet sich daher von dem des Margensatzes.
Markenmarge = (Handelsspanne ÷ Verkaufspreis ohne MwSt.) × 100
Die Berechnungsformel lautet wie folgt:
Verkaufspreis ohne MwSt. = Einkaufspreis ohne MwSt. ÷ (1 − Markenaufschlag)
Bei denselben Anschaffungskosten von 20 € ohne MwSt. und einer Zielmarkenquote von 30 % beläuft sich der Preis auf 28,57 € ohne MwSt., gerundet.
Ein Zielwert von 30 % für die Margenquote und ein Zielwert von 30 % für die Markenquote führen somit zu zwei unterschiedlichen Preisen. Diese Unterscheidung muss in den Preisregeln und im Austausch zwischen den Teams ausdrücklich zum Ausdruck kommen.
Einen Multiplikationsfaktor anwenden
Der Multiplikationsfaktor ermöglicht es, direkt von einer Kostenbasis zu einem Verkaufspreis zu gelangen. Er vereinfacht die Anwendung einer Regel auf mehrere Artikel.
Bei der Verwendung muss jedoch die gewählte Konvention präzisiert werden: Bezieht sich der Wert auf einen Einkaufspreis ohne Mehrwertsteuer im Verhältnis zu einem Verkaufspreis ohne Mehrwertsteuer oder zu einem Preis inklusive Mehrwertsteuer?
Beispielsweise bei einer Vereinbarung „ohne MwSt. gegen ohne MwSt.“:
Verkaufspreis ohne MwSt. = Einkaufspreis ohne MwSt. × Multiplikationsfaktor
Wendet man einen Koeffizienten von 1,5 auf Anschaffungskosten von 20 € ohne MwSt. an, ergibt sich ein Preis von 30 € ohne MwSt. Anschließend wird die geltende Mehrwertsteuer hinzugerechnet, um den Preis inklusive MwSt. zu erhalten.
Diese einfache Berechnung reicht nicht aus, um einen einheitlichen Koeffizienten für ein gesamtes Sortiment zu rechtfertigen. Zwei Produkte, die zum gleichen Preis erworben wurden, können in den Vergleichen der Kunden sehr unterschiedliche Positionen einnehmen.
Die Grenzen einer kostenorientierten Preisgestaltung
Diese Methode liefert zwar einen wirtschaftlichen Anhaltspunkt, misst jedoch nicht direkt die Preisakzeptanz. Der ermittelte Betrag kann über dem liegen, was die Kunden zu zahlen bereit sind, oder unter dem Wert bleiben, den sie dem Produkt beimessen.
Die Stückkosten hängen auch von den Mengenannahmen ab, die zur Verteilung bestimmter Kosten herangezogen werden. Liegen die tatsächlichen Verkaufszahlen unter den Prognosen, wird die erwartete Rentabilität möglicherweise nicht erreicht, obwohl die Zielquote eingehalten wird.

Einen Preis anhand der Konkurrenz festlegen
Bei der Wettbewerbsmethode werden die Marktpreise als Vergleichsgrößen herangezogen. Sie hilft dabei, die Position eines Angebots unter den dem Kunden zur Verfügung stehenden Alternativen zu bestimmen.
Tatsächlich vergleichbare Angebote vergleichen
Eine Wettbewerbsanalyse ist nur dann sinnvoll, wenn die festgestellten Unterschiede aussagekräftig sind. Verpackung, Zusammensetzung, Eigenschaften, enthaltene Dienstleistungen oder Lieferbedingungen können einen Preisunterschied erklären.
Im Lebensmittelbereich ermöglicht der Vergleich der Preise pro Kilogramm oder Liter insbesondere, bestimmte Unterschiede in der Verpackungsgröße auszugleichen. Bei technischen Produkten muss sich der Vergleich auf ausreichend ähnliche Merkmale beziehen.
Das Datum der Erhebung und das Vorliegen einer Sonderaktion spielen ebenfalls eine Rolle. Ein vorübergehender Preisnachlass darf nicht als dauerhafte Preispositionierung eines Wettbewerbers interpretiert werden.
Sich von der Konkurrenz abheben
Bei der Preisangleichung wird ein Preisniveau angestrebt, das dem eines oder mehrerer Referenzwettbewerber nahekommt. Der Händler kann je nach den Merkmalen des Angebots und seinen Zielen auch einen niedrigeren oder höheren Preis anstreben.
Die Methode wird präziser, wenn die Regel explizit formuliert ist. Ein Einzelhändler könnte beispielsweise versuchen, bei den am häufigsten verglichenen Artikeln innerhalb einer Preisspanne um einen Wettbewerber herum zu bleiben, während er sich bei seinen Exklusivprodukten mehr Spielraum bewahrt.
Die Auswahl des Mitbewerbers ist ebenso wichtig wie der gewählte Preisunterschied. Eine nationale Handelskette, ein lokaler Spezialist und ein Online-Händler stellen nicht unbedingt für alle Produkte gleichwertige Vergleichsgrößen dar.
Der Preisvergleich mit der Konkurrenz beschränkt sich jedoch nicht nur auf den angegebenen Preis. Er setzt auch voraus, dass man die tatsächlich vergleichbaren Wettbewerber definiert, akzeptable Positionierungsunterschiede bewertet und die Wahrnehmung der Verbraucher berücksichtigt. Diese Herausforderungen treten in bestimmten Märkten, wie beispielsweise dem Bio-Markt, besonders deutlich zutage: Erfahren Sie, wie Sie im Vergleich zur Konkurrenz kohärente Preise festlegen können.
Die Grenzen des Wettbewerbsansatzes
Die Preise der Wettbewerber geben keinen Aufschluss über deren Einkaufsbedingungen, Kosten oder Margenziele. Eine Übernahme ihrer Preisgestaltung garantiert daher nicht, dass eine vergleichbare Rentabilität erzielt wird.
Ein Preisrückgang kann auch eine bestimmte Ursache haben: Lagerabverkauf, eine Verkaufsaktion oder einen Preisfehler. Eine automatische Anpassung an diesen Rückgang kann die Marge schmälern, ohne den Absatz nachhaltig zu steigern.
Die Wettbewerbsbeobachtung soll somit Aufschluss über die Preispositionierung geben, wobei die wirtschaftlichen Grenzen von der Handelskette festgelegt werden.
Einen Preis entsprechend dem wahrgenommenen Wert festlegen
Der Ansatz auf der Grundlage des wahrgenommenen Werts geht von den Vorteilen aus, die der Kunde dem Produkt zuschreibt. Er zielt darauf ab, den Aufpreis zu ermitteln, den der Kunde bereit ist, für einen Unterschied zu zahlen, den er als nützlich erachtet.
Ermitteln Sie, was den Preis rechtfertigt
Der wahrgenommene Wert kann auf der Nutzungsqualität, der Zusammensetzung, der Langlebigkeit, der einfachen Handhabung oder einer damit verbundenen Dienstleistung beruhen. Er hängt von der Sichtweise des Kunden ab: Ein Merkmal, dessen Herstellung kostspielig ist, führt nicht automatisch zu einer höheren Zahlungsbereitschaft.
Bei einer Premium-Eigenmarke kann beispielsweise eine besondere Rezeptur oder eine ausgewählte Zutatenauswahl einen höheren Preis rechtfertigen, sofern die Verbraucher diesen Unterschied verstehen und schätzen.
Die Analyse befasst sich dabei mit mehreren Aspekten: den angestrebten Vorteilen, den in Betracht gezogenen Alternativen und den Belegen, die das Versprechen glaubwürdig machen.
Die Zahlungsbereitschaft ermitteln
Interviews, Umfragen und Preistests liefern Hinweise darauf, welchen Wert die Kunden dem Angebot beimessen. Anhand der Verkaufsdaten lassen sich diese Ergebnisse anschließend mit dem beobachteten Verhalten abgleichen.
Die Kaufsituation kann die Antwort beeinflussen. Ein Produkt, das regelmäßig gekauft und bei verschiedenen Anbietern verglichen wird, wird nicht wie ein gelegentlicher Kauf zum Verschenken bewertet.
Der Vorteil dieser Methode besteht darin, den Preis mit einem konkreten Angebot für den Kunden zu verknüpfen. Die Schwierigkeit liegt in der Messung: Die im Rahmen einer Umfrage angegebenen Vorteile führen nicht immer zu einem Kauf zum vorgesehenen Preis.
Den psychologischen Preis und die Nachfrageanalyse nutzen
Die Untersuchung der Nachfrage ermöglicht es, die Akzeptanz eines Preises sowie die Reaktion der Absatzmengen auf Preisänderungen zu untersuchen. Sie ergänzt den wertorientierten Ansatz.
Unterscheidung zwischen psychologischem Preis und kommerziellem Endpreis
Der psychologische Preis bezeichnet ein Preisniveau, das von einem Teil der befragten potenziellen Käufer als akzeptabel angesehen wird. Die Umfrage zielt insbesondere darauf ab, das Niveau zu ermitteln, unterhalb dessen das Produkt Misstrauen hinsichtlich seiner Qualität weckt, sowie das Niveau, oberhalb dessen es als zu teuer erscheint.
Dieser Ansatz unterscheidet sich von einem Endkundenpreis wie beispielsweise 9,99 €. Ein solcher Endkundenpreis stellt eine Entscheidung hinsichtlich der Preisdarstellung dar; er allein ist kein Beweis für die Akzeptanz des Preises.
Die Antworten auf die Umfragen liefern eine grobe Spanne. Sie reichen nicht aus, um den Preis zu ermitteln, der das beste wirtschaftliche Ergebnis erzielen wird.
Messung der Nachfragelastizität
Die Preiselastizität der Nachfrage gibt das Verhältnis zwischen der relativen Veränderung der nachgefragten Mengen und der relativen Veränderung des Preises an.
Preiselastizität = Veränderung der Menge in % ÷ Veränderung des Preises in %
In einem vereinfachten Beispiel gilt: Wenn ein Preisanstieg um 5 % zu einem Rückgang der Mengen um 10 % führt, beträgt die geschätzte Elastizität −2.
Bei der Interpretation müssen jedoch auch andere Faktoren berücksichtigt werden, die die Verkaufszahlen beeinflussen könnten: saisonale Schwankungen, Werbeaktionen, Produktverfügbarkeit oder Veränderungen im Wettbewerbsumfeld. Ein nach einer Preiserhöhung beobachteter Absatzrückgang beweist nicht, dass der Preis die alleinige Ursache dafür ist.
Diese Analyse hilft beim Vergleich verschiedener Preisszenarien. Sie ermöglicht es, im Rahmen der verfügbaren Daten zu untersuchen, wie sich eine Preisänderung auf Umsatz, Absatzmengen und Marge auswirken könnte.

Vergleich der wichtigsten Befestigungsmethoden
Jede Methode bietet einen anderen Entscheidungsansatz. Die folgende Tabelle fasst deren Anwendungsbereich und die wichtigsten zu beachtenden Punkte zusammen.
Vorgehensweise | Ausgangspunkt | Hauptzweck | Zu beachtender Punkt |
Kosten und Marge | Eindeutig definierte Anschaffungskosten oder Selbstkosten | Einen wirtschaftlichen Bezugspunkt schaffen | Der erzielte Preis könnte vom Markt nur schwer akzeptiert werden |
Wettbewerb | Preise vergleichbarer Angebote | Eine Positionierungsabweichung definieren | Die Kosten und Ziele der Wettbewerber sind nach wie vor unbekannt |
Wahrgenommener Wert | Vom Kunden anerkannte Vorteile | Einen gerechtfertigten Aufpreis bewerten | Ein technischer Unterschied wird möglicherweise nicht ausreichend gewürdigt |
Psychologische Preisgrenze | Erklärte Akzeptanz | Einen zu testenden Preisbereich ermitteln | Die Kaufabsicht kann vom tatsächlichen Kaufverhalten abweichen |
Elastizitätsanalyse | Reaktion des Absatzvolumens auf den Preis | Die möglichen Auswirkungen verschiedener Tarife vergleichen | Weitere Ursachen für Umsatzschwankungen müssen berücksichtigt werden |
Welche Methode ist je nach Art der Eigenmarke vorzuziehen?
Anhand der Eigenmarken der Preisklassen „Einstiegs“, „Standard“ und „Premium“ lässt sich veranschaulichen, wie diese Ansätze kombiniert werden können. Ihre Anwendung hängt von der Produktkategorie, der Rolle der Referenzprodukte und den Erwartungen der Einkäufer ab.
Einstiegspreis-Eigenmarken: Wettbewerbsfähigkeit und wirtschaftliche Zwänge in Einklang bringen
Eine Eigenmarke im Einstiegspreissegment zielt darauf ab, einen alltäglichen Bedarf erschwinglich zu machen. Der Vergleich mit den verfügbaren preisgünstigen Alternativen kann daher bei der Entscheidung eine wichtige Rolle spielen.
Das Unternehmen muss jedoch prüfen, was mit dem Preis abgedeckt werden kann. Eine geringe Marge pro Einheit erfordert eine Überprüfung der Absatzmengen, der Logistikkosten und des tatsächlichen Deckungsbeitrags des Produkts.
Der wettbewerbsorientierte Ansatz kann als Richtschnur für das angestrebte Niveau dienen, während die Kostenanalyse dabei hilft, dessen Machbarkeit zu bewerten.
Standard-Eigenmarken: Das Preis-Leistungs-Verhältnis optimieren
Eine Standard-Eigenmarke bildet das Kernsortiment. Ihr Preis ergibt sich aus verschiedenen Vergleichen: mit nationalen Marken, konkurrierenden Eigenmarken und anderen Sortimentsstufen der Handelskette.
Eine Preisgestaltung, die sich ausschließlich auf einen prozentualen Rabatt im Vergleich zu einer nationalen Marke stützt, könnte bestimmte Unterschiede hinsichtlich Format, Qualität oder Verwendungszweck außer Acht lassen.
Die Kombination aus Wettbewerb und wahrgenommener Wertigkeit trägt dazu bei, eine nachvollziehbare Differenz zu ermitteln. Anhand der Margenberechnung wird anschließend überprüft, ob diese Differenz mit den wirtschaftlichen Zielen vereinbar bleibt.
Premium-Eigenmarken: Den Wert des geforderten Aufpreises überprüfen
Eine Premium-Eigenmarke steht für ein Alleinstellungsmerkmal. Ihr Preis muss mit Vorteilen in Verbindung gebracht werden können, die von den Käufern anerkannt werden.
Der Ansatz, der sich am wahrgenommenen Wert orientiert, gewinnt hier an Bedeutung, ohne jedoch den Vergleich mit anderen verfügbaren Premium-Angeboten außer Acht zu lassen. Es stellt sich die Frage: Entspricht der verlangte Aufpreis einem Unterschied, den die Kundschaft als ausreichend wertvoll erachtet?
Die Bezeichnungen „Bio“, „lokal“ oder „aus der Region“ können bei dieser Analyse eine Rolle spielen. Sie stellen für sich genommen keine Produktkategorie dar: Ihre Bedeutung hängt vom jeweiligen Produkt und dem damit verbundenen Versprechen ab.
Beachten Sie, dass die Festlegungsmethode nicht mit der Preisstrategie verwechselt werden darf
Eine Methode beschreibt, wie ein Preis festgelegt oder ermittelt wird. Eine Preisstrategie legt das angestrebte Geschäftsziel fest.
Markterschließung, Marktabgrenzung und Marktausrichtung sind Fragen der Marktpositionierung. Die Kostenkalkulation, die Wettbewerbsanalyse und die Nachfragestudie liefern die Grundlagen, anhand derer diese Strategien überprüft werden können.
Eine Preispolitik kann daher verschiedene Methoden umfassen. Eine Handelskette kann bei bestimmten Artikeln eine sehr wettbewerbsorientierte Positionierung anstreben und bei ihren Exklusivartikeln verstärkt auf die Wertanalyse zurückgreifen. Die Kohärenz lässt sich anhand des gesamten Angebots und der für jede Kategorie festgelegten Ziele beurteilen.
FAQ – Methoden zur Festlegung eines Verkaufspreises
Was ist die einfachste Methode, um den Verkaufspreis festzulegen?
Die Berechnung anhand von Selbstkosten und einem Zielpreis ist in der Regel am einfachsten. Dabei muss die zugrunde gelegte Basis angegeben und zwischen Margensatz und Markenaufschlag unterschieden werden. Das Ergebnis stellt dann einen Preis dar, der mit den Marktpreisen verglichen werden muss.
Was ist der Unterschied zwischen Selbstkostenpreis und Einkaufspreis?
Der Einkaufspreis entspricht dem Betrag, zu dem das Produkt vom Lieferanten erworben wurde. Die Selbstkosten umfassen einen breiteren Umfang an Aufwendungen, die mit der Markteinführung des Produkts verbunden sind. Die beiden Berechnungsgrundlagen liefern daher unterschiedliche Ergebnisse hinsichtlich der Marge.
Garantiert ein Preis, der eine Marge abwirft, die Rentabilität?
Eine positive Handelsspanne garantiert nicht, dass alle Kosten gedeckt werden. Die Rentabilität hängt auch vom Absatzvolumen und von der Kostenstruktur ab. Anhand der Gewinnschwelle lässt sich das erforderliche Geschäftsvolumen ermitteln, das zur Deckung der in der Berechnung berücksichtigten Kosten notwendig ist.
Sollte man sich an allen Wettbewerbern orientieren?
Der Vergleich sollte sich auf die Akteure und Angebote konzentrieren, die von den Kunden als Alternativen angesehen werden. Eine systematische Preisangleichung kann dazu führen, dass Preise verfolgt werden, die für das Unternehmen wenig relevant oder mit dessen Zielen unvereinbar sind.
Können für ein und dasselbe Produkt mehrere Methoden angewendet werden?
Ja. Die Kosten dienen als wirtschaftlicher Anhaltspunkt, der Wettbewerb gibt Aufschluss über die Positionierung des Angebots und die Nachfrageanalyse liefert Informationen über die Preisakzeptanz. Durch deren Gegenüberstellung lassen sich Abweichungen ermitteln, die vor der Festlegung eines Tarifs behoben werden müssen.
Die Festlegung eines Verkaufspreises bedeutet, eine wirtschaftliche Gleichung, eine Marktposition und ein Wertversprechen miteinander in Einklang zu bringen. Die vorherrschende Methode kann je nach Produkt variieren; die Entscheidung gewinnt an Präzision, wenn sie mit anderen Ansätzen abgeglichen wird. Für einen Händler ermöglicht diese Verknüpfung die Festlegung von Preisen, die mit der Rolle jedes einzelnen Artikels und jedes Sortiments im Einklang stehen.